Domain krankenkasse-wechsel.de kaufen?
Wir ziehen mit dem Projekt
krankenkasse-wechsel.de um.
Sind Sie am Kauf der Domain
krankenkasse-wechsel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krankenkasse-wechsel.de kaufen?
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Wann Wechsel in freiwillige gesetzliche Krankenversicherung?
Wann Wechsel in freiwillige gesetzliche Krankenversicherung? Ein Wechsel in die freiwillige gesetzliche Krankenversicherung ist für Personen möglich, die nicht mehr pflichtversichert sind, zum Beispiel weil ihr Einkommen über der Versicherungspflichtgrenze liegt. Auch Selbstständige, Freiberufler und Beamte können sich freiwillig gesetzlich versichern. Es ist wichtig zu beachten, dass der Wechsel innerhalb einer bestimmten Frist nach dem Ende der Versicherungspflicht erfolgen muss, sonst droht eine Lücke im Versicherungsschutz. Vor einem Wechsel sollte man sich gut informieren und beraten lassen, um die beste Entscheidung für die eigene Gesundheitsversorgung zu treffen. **

Ähnliche Suchbegriffe für Altersvorsorge-Krankenversicherung
Top-Angebote
Produkte zum Begriff Altersvorsorge-Krankenversicherung:
-
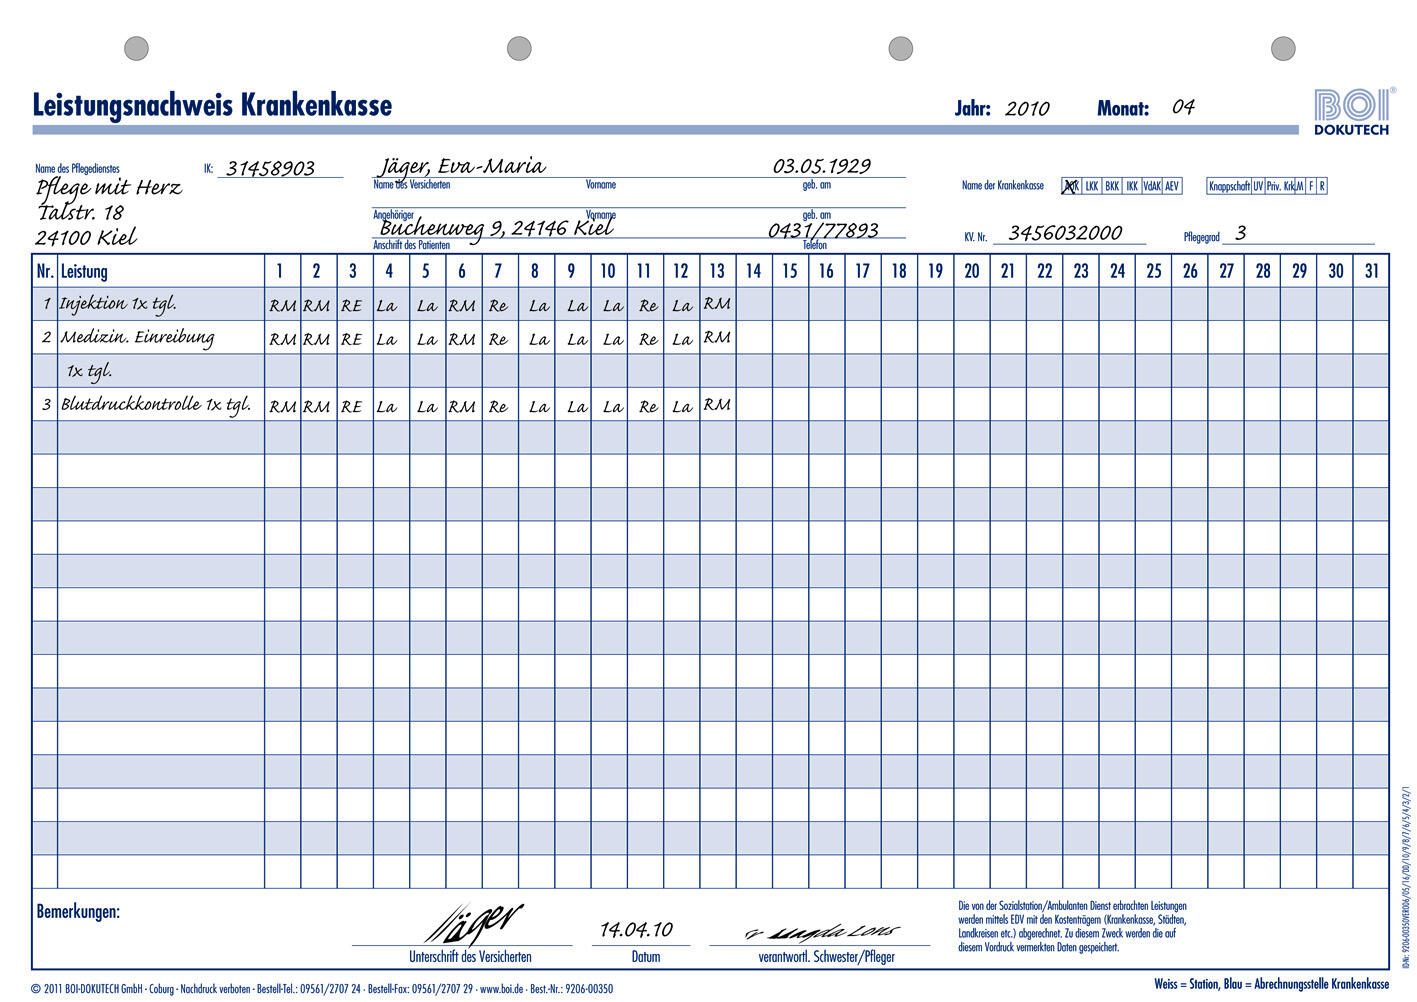
BOI Formulare »Leistungsnachweis Krankenkasse« 100 Stück weißFormulare »Leistungsnachweis Krankenkasse« 100 Stück, Inhalt pro Pack: 100 Stück, Anzahl der Blätter: 100 Blatt, Anzahl der Durchschläge: 2 Blatt, Farbe des Papiers: weiß, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Ja, Gestaltung / Ausführung: selbstdurchschreibend (SD) (2-fach) / 4-fach-Lochung / Formular zur Abrechnung mit den Krankenkassen / Leistungsnachweise für Krankenkasse / ohne Vorgaben, Papierprodukte/Formularbuch/Rapport & Tagesbericht44,04 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
BOI Formulare »Leistungsnachweis Krankenkasse SGBV« 100 Stück weißFormulare »Leistungsnachweis Krankenkasse SGBV« 100 Stück, Inhalt pro Pack: 100 Stück, Anzahl der Blätter: 100 Blatt, Anzahl der Durchschläge: 2 Blatt, Farbe des Papiers: weiß, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Ja, Gestaltung / Ausführung: selbstdurchschreibend (SD) (2-fach) / 2-fach-Lochung / Dokumentation der Behandlungspflege / Leistungsnachweise für Krankenkasse / unterschiedliche Gebührenordnungen und Rahmenverträge je nach Bundesland gültig / geeignet für Bundesländer wie Nordrhein-Westfalen oder Hamburg oder Sachsen-Anhalt, Papierprodukte/Formularbuch/Rapport & Tagesbericht43,90 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter

-
Bis wann Wechsel in gesetzliche Krankenversicherung?
Bis wann kann man von einer privaten in eine gesetzliche Krankenversicherung wechseln? Die Möglichkeit dazu besteht in der Regel nur zum Ende eines Kalenderjahres, wenn die Versicherungspflichtgrenze unterschritten wird. Eine weitere Möglichkeit bietet sich bei bestimmten Lebensereignissen wie zum Beispiel bei Arbeitslosigkeit oder einer Scheidung. Es ist wichtig, sich rechtzeitig über die genauen Fristen und Voraussetzungen zu informieren, um den Wechsel fristgerecht durchführen zu können. Letztendlich sollte man sich auch über die Vor- und Nachteile der gesetzlichen Krankenversicherung im Vergleich zur privaten Krankenversicherung informieren, um eine fundierte Entscheidung treffen zu können. **
-
Wie kann die Beitragshöhe für die Krankenversicherung beeinflusst werden?
Die Beitragshöhe für die Krankenversicherung kann durch das Einkommen des Versicherten beeinflusst werden, da der Beitrag prozentual vom Einkommen berechnet wird. Zudem können individuelle Zusatzleistungen oder Selbstbeteiligungen die Beitragshöhe beeinflussen. Ein Wechsel zu einem anderen Krankenversicherungsanbieter kann ebenfalls zu einer Veränderung der Beitragshöhe führen. **
-
Welche Auswirkungen hat eine private Krankenversicherung auf die Beitragshöhe?
Die Beitragshöhe einer privaten Krankenversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und dem gewählten Leistungsumfang. Je umfangreicher die Leistungen und je älter der Versicherte ist, desto höher fällt in der Regel der Beitrag aus. Zudem können individuelle Risikozuschläge oder Selbstbeteiligungen die Beitragshöhe beeinflussen. **
-
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **

Welche Faktoren werden bei der Beitragsanpassung in der Krankenversicherung berücksichtigt?
Bei der Beitragsanpassung in der Krankenversicherung werden vor allem die steigenden Gesundheitskosten, die demografische Entwicklung und die wirtschaftliche Lage berücksichtigt. Auch die Inanspruchnahme von Leistungen durch Versicherte sowie gesetzliche Vorgaben spielen eine Rolle bei der Festlegung der Beiträge. Ziel ist es, eine ausgewogene Finanzierung der Krankenversicherung sicherzustellen und die Beiträge für die Versicherten fair zu gestalten. **
Warum lässt die Krankenkasse die Krankenversicherung ruhen?
Die Krankenkasse kann die Krankenversicherung ruhen lassen, wenn der Versicherte zum Beispiel ins Ausland zieht oder eine längere Zeit keinen Beitrag zahlt. In solchen Fällen wird die Versicherung vorübergehend ausgesetzt, bis die Voraussetzungen für eine Fortsetzung der Versicherung wieder erfüllt sind. Während der Ruhezeit besteht in der Regel kein Versicherungsschutz. **
Top-Angebote
Produkte zum Begriff Altersvorsorge-Krankenversicherung:
-
BOI Formulare »Leistungsnachweis Krankenkasse« 100 Stück weißFormulare »Leistungsnachweis Krankenkasse« 100 Stück, Inhalt pro Pack: 100 Stück, Anzahl der Blätter: 100 Blatt, Anzahl der Durchschläge: 2 Blatt, Farbe des Papiers: weiß, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Ja, Gestaltung / Ausführung: selbstdurchschreibend (SD) (2-fach) / 4-fach-Lochung / Formular zur Abrechnung mit den Krankenkassen / Leistungsnachweise für Krankenkasse / ohne Vorgaben, Papierprodukte/Formularbuch/Rapport & Tagesbericht44,04 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Wann Wechsel in freiwillige gesetzliche Krankenversicherung?
Wann Wechsel in freiwillige gesetzliche Krankenversicherung? Ein Wechsel in die freiwillige gesetzliche Krankenversicherung ist für Personen möglich, die nicht mehr pflichtversichert sind, zum Beispiel weil ihr Einkommen über der Versicherungspflichtgrenze liegt. Auch Selbstständige, Freiberufler und Beamte können sich freiwillig gesetzlich versichern. Es ist wichtig zu beachten, dass der Wechsel innerhalb einer bestimmten Frist nach dem Ende der Versicherungspflicht erfolgen muss, sonst droht eine Lücke im Versicherungsschutz. Vor einem Wechsel sollte man sich gut informieren und beraten lassen, um die beste Entscheidung für die eigene Gesundheitsversorgung zu treffen. **
-
Bis wann Wechsel in gesetzliche Krankenversicherung?
Bis wann kann man von einer privaten in eine gesetzliche Krankenversicherung wechseln? Die Möglichkeit dazu besteht in der Regel nur zum Ende eines Kalenderjahres, wenn die Versicherungspflichtgrenze unterschritten wird. Eine weitere Möglichkeit bietet sich bei bestimmten Lebensereignissen wie zum Beispiel bei Arbeitslosigkeit oder einer Scheidung. Es ist wichtig, sich rechtzeitig über die genauen Fristen und Voraussetzungen zu informieren, um den Wechsel fristgerecht durchführen zu können. Letztendlich sollte man sich auch über die Vor- und Nachteile der gesetzlichen Krankenversicherung im Vergleich zur privaten Krankenversicherung informieren, um eine fundierte Entscheidung treffen zu können. **
-
Wie kann die Beitragshöhe für die Krankenversicherung beeinflusst werden?
Die Beitragshöhe für die Krankenversicherung kann durch das Einkommen des Versicherten beeinflusst werden, da der Beitrag prozentual vom Einkommen berechnet wird. Zudem können individuelle Zusatzleistungen oder Selbstbeteiligungen die Beitragshöhe beeinflussen. Ein Wechsel zu einem anderen Krankenversicherungsanbieter kann ebenfalls zu einer Veränderung der Beitragshöhe führen. **
Ähnliche Suchbegriffe für Altersvorsorge-Krankenversicherung
-
BOI Formulare »Leistungsnachweis Krankenkasse SGBV« 100 Stück weißFormulare »Leistungsnachweis Krankenkasse SGBV« 100 Stück, Inhalt pro Pack: 100 Stück, Anzahl der Blätter: 100 Blatt, Anzahl der Durchschläge: 2 Blatt, Farbe des Papiers: weiß, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Ja, Gestaltung / Ausführung: selbstdurchschreibend (SD) (2-fach) / 2-fach-Lochung / Dokumentation der Behandlungspflege / Leistungsnachweise für Krankenkasse / unterschiedliche Gebührenordnungen und Rahmenverträge je nach Bundesland gültig / geeignet für Bundesländer wie Nordrhein-Westfalen oder Hamburg oder Sachsen-Anhalt, Papierprodukte/Formularbuch/Rapport & Tagesbericht43,90 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wippefür Serie, Wechsel/Wechsel, Doppeltaster (polarweiß glänzend)Berker R.1Wippe für Schalter und TasterFarbe: polarweiß, glänzend- für Wippenschalter- für Wippentaster und Gruppen-Wippentaster- für Taster-BA 2fach und Gruppentaster-BA 2fach6,92 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat eine private Krankenversicherung auf die Beitragshöhe?
Die Beitragshöhe einer privaten Krankenversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und dem gewählten Leistungsumfang. Je umfangreicher die Leistungen und je älter der Versicherte ist, desto höher fällt in der Regel der Beitrag aus. Zudem können individuelle Risikozuschläge oder Selbstbeteiligungen die Beitragshöhe beeinflussen. **
-
Wie wechsel ich in die private Krankenversicherung?
Um in die private Krankenversicherung zu wechseln, müssen Sie zunächst die Voraussetzungen erfüllen. Dazu zählen beispielsweise ein bestimmtes Einkommen oder eine Selbstständigkeit. Anschließend können Sie sich bei verschiedenen privaten Krankenversicherungsunternehmen informieren und Angebote einholen. Vergleichen Sie die Leistungen und Kosten der verschiedenen Anbieter, um die für Sie passende Versicherung zu finden. Sobald Sie sich für einen Anbieter entschieden haben, können Sie einen Antrag stellen und nach Genehmigung in die private Krankenversicherung wechseln. Es ist ratsam, sich vor dem Wechsel ausführlich beraten zu lassen, um die richtige Entscheidung zu treffen. **
-
Welche Faktoren werden bei der Beitragsanpassung in der Krankenversicherung berücksichtigt?
Bei der Beitragsanpassung in der Krankenversicherung werden vor allem die steigenden Gesundheitskosten, die demografische Entwicklung und die wirtschaftliche Lage berücksichtigt. Auch die Inanspruchnahme von Leistungen durch Versicherte sowie gesetzliche Vorgaben spielen eine Rolle bei der Festlegung der Beiträge. Ziel ist es, eine ausgewogene Finanzierung der Krankenversicherung sicherzustellen und die Beiträge für die Versicherten fair zu gestalten. **
-
Warum lässt die Krankenkasse die Krankenversicherung ruhen?
Die Krankenkasse kann die Krankenversicherung ruhen lassen, wenn der Versicherte zum Beispiel ins Ausland zieht oder eine längere Zeit keinen Beitrag zahlt. In solchen Fällen wird die Versicherung vorübergehend ausgesetzt, bis die Voraussetzungen für eine Fortsetzung der Versicherung wieder erfüllt sind. Während der Ruhezeit besteht in der Regel kein Versicherungsschutz. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.